「子供や孫の将来のために、少しでも多くの資産を遺してあげたい」という親心から、生前贈与を検討する家庭が増えています。年間110万円までなら非課税といういわゆる「暦年贈与の基礎控除」は広く知られていますが、実は良かれと思って行った送金や口座管理が、後になって税務署から「名義預金」とみなされ、多額の追徴課税を課されるトラブルが現場で頻発しています。
特に近年の税制改正によって、生前贈与加算期間の最長7年への延長や、相続時精算課税制度における基礎控除の新設など、資産移転のルールは劇的な転換期を迎えました。形式だけ真似た安易な生前贈与は、かえって将来の相続トラブルや重い税負担を招くリスクを孕んでいます。本稿では、税務調査の現場実態を踏まえ、2026年最新の税制に適合した正しい子供への贈与手順と注意点を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間110万円以下の贈与でも、通帳や印鑑を親が管理していると「名義預金」として全額課税対象になるリスクがある。
- 要点2:税制改正により暦年贈与の相続前加算期間が段階的に7年へ延長された一方、相続時精算課税制度には年110万円の基礎控除が創設された。
- 要点3:税務否認を防ぐには「贈与契約書の作成」「子供自身が管理する口座への振込」「生活費・教育費の都度払い特例の活用」が鉄則となる。
【2026年最新】子供への贈与における非課税枠と税制改正の全体像
子供へ資産を移転する際、最も基本となるのが贈与税の仕組みです。日本の贈与税には大きく分けて「暦年課税」と「相続時精算課税」の2つの選択肢が存在します。令和5年度(2023年度)税制改正の大綱以降、生前贈与を取り巻く環境は大きく見直され、現在の実務では双方のメリット・デメリットを正確に比較した上での判断が不可欠となりました。
従来の暦年課税では、受贈者(もらう人)1人につき年間110万円の基礎控除枠が用意されています。子供が2人いれば年間220万円、10年続ければ合計2,200万円を無税で移転できる計算です。しかし、相続発生前における「生前贈与加算」の対象期間が従来の3年から段階的に最長7年間へと延長されました。これにより、相続開始直前の駆け込み贈与に対する網の目は確実に狭まっています。
一方、注目を集めているのが「相続時精算課税制度」のアップデートです。原則として60歳以上の親から18歳以上の子供に対して累計2,500万円まで非課税で贈与できる制度ですが、改正により年間110万円の基礎控除が恒久的に新設されました。この控除枠内の贈与であれば申告不要であり、相続発生時に相続財産へ加算されることもありません。
| 制度・方式 | 非課税枠・控除額 | 相続開始時の持ち戻しルール | 編集部の見解・実務評価 |
|---|---|---|---|
| 暦年課税(通常の生前贈与) | 受贈者1人あたり年間110万円 | 死亡前最長7年分を相続財産に加算(経過措置あり) | 若年層への早期分散移転に有利。高齢期からの開始は加算リスクに注意。 |
| 相続時精算課税制度 | 累計2,500万円+年110万円の基礎控除 | 2,500万円枠は全額加算/年110万円枠は加算不要 | 改正により使い勝手が劇的向上。早期にまとまった資産を渡したい場合に有力。 |
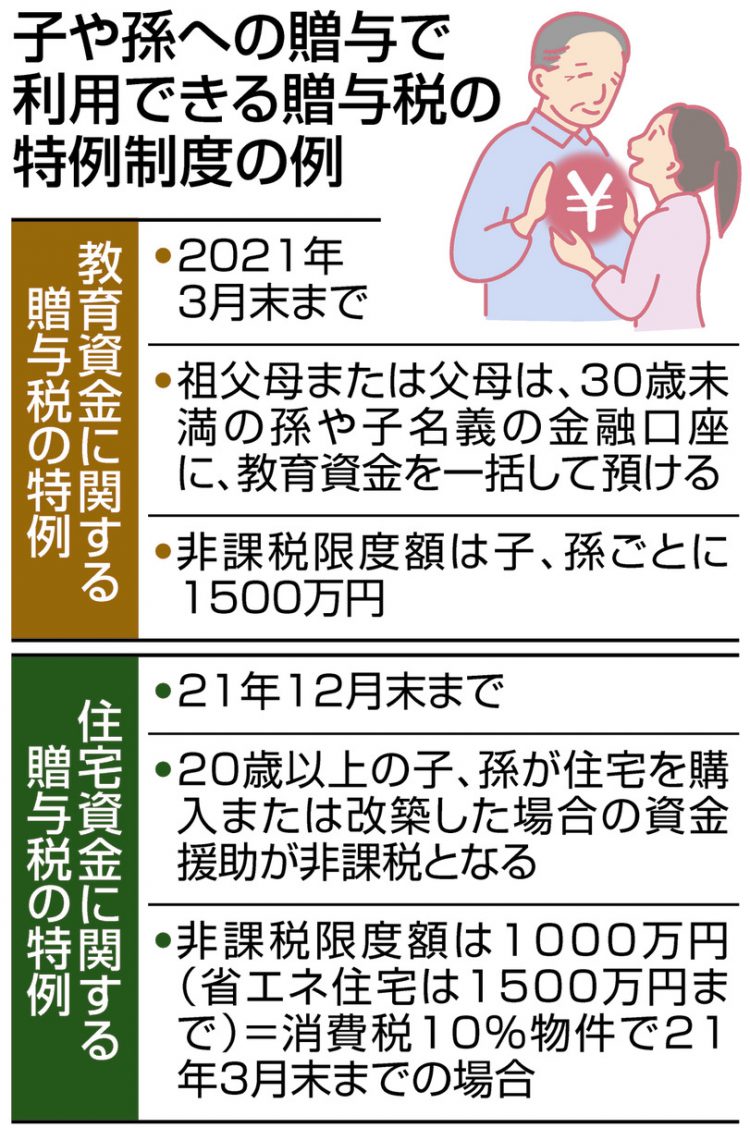
| 教育資金の一括贈与特例 | 受贈者1人あたり最大1,500万円 | 使い残し分は原則として相続税の課税対象 | 専用口座の管理や領収書提出が必要。信託銀行を通じた確実な使途管理向き。 |
| 住宅取得等資金の贈与特例 | 省エネ住宅最大1,000万円(一般500万円) | 相続財産への持ち戻しなし | 子供のマイホーム購入時に即効性あり。所得制限や面積要件の厳格確認が必須。 |
良かれと思った生前贈与が税務署に否認される「名義預金」の決定的な落とし穴
「子供名義の通帳を作って、毎年100万円ずつコツコツ貯金してきたから非課税だ」——そう信じ込んでいる親世代が最も直面しやすい税務トラブルが「名義預金(めいぎよきん)」の認定です。国税庁が公表する相続税調査の実績においても、申告漏れ財産の筆頭として預貯金が挙げられ、その多くを名義預金が占めています。
民法第549条において、贈与は「当事者の一方が自己の財産を無償で相手方に与える意思を表示し、相手方がこれを受諾することによって成立する」と定義されています。つまり、贈与は「あげます」「もらいました」という双方の合意(契約)があって初めて有効となります。
税務署が名義預金と認定する際、現場で厳格に精査されるのは以下の3点です。
1. 通帳・キャッシュカード・届出印の管理権:子供名義の通帳や印鑑を親の金庫や引き出しに保管していた場合、「実質的な所有者は親」と判断されます。
2. 子供本人の認識と自由な使用権:「子供が口座の存在を知らなかった」「子供が自由にお金を引き出して使えない状態だった」場合、受諾の要件を満たしません。
3. 原資の出どころと管理実態:子供名義であっても、原資が親の給与や退職金であり、運用の意思決定を親が行っていた場合、名義借りに過ぎないとみなされます。
特に赤ちゃんや幼児など未成年者の場合、「親が法定代理人として代わりに受託した」という論理を立てることは可能ですが、成長後も通帳を渡さず親が握り続けたまま相続が発生すると、過去数十年にわたる積立額がすべて「被相続人(親)の遺産」として一括で相続税の課税対象に組み戻されてしまいます。
一般に知られていない盲点とネットの誤解|現金手渡しや口座振込が税務署にバレる理由
ネット上の掲示板やSNSでは「年間110万円以下なら、タンス預金から現金手渡しで渡せば税務署には絶対に分からない」といった誤った言説が散見されます。しかし、これは国税当局の調査能力を甘く見た危険な認識です。
税務署は国税総合管理システム(KSKシステム)をはじめ、金融機関への強力な反面調査権限を有しています。個人の過去10年以上の銀行口座出入金履歴を精査できる権限があり、以下のような照合作業を通じて不自然な資金移動を捕捉します。
・親の口座における不自然な多額出金:毎年決まった時期に親の口座から数十万〜数百万円単位の現金が引き出されている場合、その使途は徹底的に追跡されます。
・子供側の大型支出との突合:子供の収入水準に見合わない住宅購入資金の頭金、高級車の購入、株式や投資信託の買入などがあった場合、資金の出どころが調査されます。
・不動産登記や住宅ローン審査時の情報:住宅を購入する際、自己資金の出所に関する書類提出や登記情報の連携により、親からの資金流入が把握されます。
「現金手渡しだから証拠がない」のではなく、「証拠がないからこそ、正当な贈与であることを受贈者側が証明できなくなる」点が最大の盲点です。税務調査官から使途不明金を指摘された際、贈与の事実を立証できなければ、最悪の場合は贈与税の無申告加算税や重加算税、あるいは相続税の隠蔽財産として重いペナルティを科されることになります。
【実態検証】税務否認を防ぐ「贈与契約書の書き方」と安全な資金移動の実践法
税務調査において「正当な生前贈与であったこと」を客観的に証明するためには、形式面と実質面の両方を確実に整えておく必要があります。現場の税理士が推奨する確実な3ステップは以下の通りです。
ステップ1:子供名義の口座は子供自身に開設・管理させる
未成年期に親が開設した口座であっても、子供が18歳(成人)に達した段階で通帳、キャッシュカード、届出印を本人に引き渡します。暗証番号も本人が変更し、子供が自身のスマートフォンアプリ等で残高を確認・利用できる状態を作ることが不可欠です。
ステップ2:資金移動は必ず「銀行振込」で履歴を残す
手渡しではなく、親の口座から子供本人の口座へ振込を行います。振込名義人や通帳の摘要欄に「ゾウヨ」などと記載し、いつ・誰から・誰へ・いくら移動したかのデジタルログを確定させておきます。
ステップ3:都度「贈与契約書」を作成・保管する
金額の多寡にかかわらず、贈与を行うごとに書面を作成します。Wordなどで作成したシンプルなA4用紙1枚で十分法的な効力を持ちます。
【贈与契約書に盛り込むべき必須記載事項】
1. 贈与者(親)と受贈者(子)の氏名・住所・押印
2. 贈与する財産の種類と確定金額(例:現金100万円)
3. 贈与の履行日および履行方法(例:〇年〇月〇日に受贈者指定の〇〇銀行口座へ振込)
4. 贈与者があげ、受贈者がこれをもらう旨の明確な合意文言
※未成年者の場合は、親権者双方が「親権者(法定代理人)」として連名で署名・押印します。
なお、年間110万円を超える贈与を行った場合は、贈与を受けた翌年の2月1日から3月15日までに、子供の住所地を管轄する税務署へ贈与税の申告書の提出と納税を行わなければなりません。あえて年間111万円を贈与し、税額1,000円を支払って申告書を提出・納税証明を残す手法(通称:111万円贈与)も、客観的な証拠作りの一環として広く活用されています。
教育資金・住宅取得資金の特例を賢く使い倒すポイントと注意点
生前贈与を検討する際、110万円の基礎控除枠だけに頼るのではなく、国が設けている目的別の非課税特例を組み合わせることで、より安全かつ大規模に資金を移転することが可能です。
1. 都度払いの「生活費・教育費」はそもそも非課税
相続税法第21条の3において、「扶養義務者相互間において生活費又は教育費に充てるためにした贈与で、通常必要と認められるもの」は非課税と明記されています。大学の学費、家賃、教材費などを、必要な都度、親が直接大学や不動産会社に振り込む形であれば、年間110万円の枠とは無関係に全額非課税となります。将来の分として数百万円をまとめて渡すと課税対象になるため、「都度払い」を徹底することがポイントです。
2. 住宅取得等資金贈与の非課税特例
子供がマイホームを購入・新築・増改築する際、親や祖父母から資金援助を受ける場合、一定の省エネ・耐震性能を満たす住宅であれば最大1,000万円(一般住宅は500万円)まで贈与税が非課税となります。受贈者の合計所得金額が2,000万円以下であることや、贈与を受けた年の翌年3月15日までに居住を開始することなどの厳格な要件がありますが、暦年贈与枠との併用も可能です。
3. 教育資金の一括贈与特例(最大1,500万円)
30歳未満の子供や孫のために、金融機関に専用信託口座を開設して一括拠出する仕組みです。入学金や授業料だけでなく、塾や習い事の月謝(上限500万円)にも充当できます。ただし、贈与者が死亡した時点で使い切れずに残った信託財産については、原則として相続税の課税対象となる点に注意が必要です。
家族社会学と心理的バウンダリーから見る「子供への贈与」の健全なあり方
金銭の生前贈与は、単なる税金計算や法的手続きにとどまらず、家族関係そのものの力学に深く影響を与えます。家族社会学や心理学の視点から見ると、不健全な資産移転は時に「親子の共依存」や「経済的支配関係」を生み出す温床となり得ます。
昭和から平成にかけて顕著に見られた「子供の人生を親の金でコントロールする」ような過干渉は、子供側の自立心やキャリア形成を阻害するリスクを伴います。「お金を渡しているのだから親の言う通りにしなさい」という無言の圧迫感や、親の顔色を伺わなければ資産を受け取れない関係性は、健全な「心理的バウンダリー(境界線)」を破壊します。
真に子供のためになる生前贈与とは、子供が自立した一個の生活者として人生の選択肢を広げるための「自立支援金」でなければなりません。通帳の管理を親が手放せない深層心理には、「子供をいつまでも未熟な存在として支配下に置きたい」という無意識の執着が隠れているケースも少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
生前贈与を進めるべきか、あるいはあえて見送るべきかについて、実務的な判断基準を以下に整理します。
【生前贈与を積極的に活用すべき人】
・親の金融資産が潤沢であり、将来の相続税の最高税率が基礎控除枠を上回ることが確実な家庭
・子供がすでに独立し、自身で家計管理を行っており、住宅取得や子育て期など「今まさに資金が必要な世代」である場合
・親が60歳前後など比較的若く、7年加算ルールを受けにくい十分な健康寿命が見込める場合
【生前贈与に慎重になるべき人・おすすめできない人】
・自身の老後資金や医療・介護費用に余裕がなく、贈与によって生活防衛資金を削ってしまうリスクがある家庭
・複数の子供がいる中で特定の子供だけに偏った生前贈与を行い、将来の「特別受益」を巡る遺産分割紛争(争族)の火種を作りかねない場合
・子供に通帳や印鑑を渡すことが不安で、親が口座を隠し持ちたいと考えている場合(名義預金として否認される可能性が極めて高い)
【子供への贈与】に関するよくある質問(FAQ)
Q1:0歳の赤ちゃん名義の口座にお金を振り込んでも贈与は成立しますか?
A1:法的には親権者が法定代理人として受諾することで成立します。ただし、贈与契約書を親権者連名で作成し、資金使途(将来の学費積立等)を明確にしておく必要があります。また、子供が物心ついた段階で口座の存在を知らせ、成人時には通帳と印鑑を引き渡して本人が管理できる状態にしなければ、将来「名義預金」とみなされるリスクが残ります。
Q2:親が子供の銀行口座へ毎月10万円ずつ(年間120万円)振り込んだ場合、税金はどうなりますか?
A2:年間合計額が120万円となり、基礎控除枠(110万円)を10万円超過します。超過分の10万円に対して10%の贈与税率が適用されるため、子供本人が翌年3月15日までに贈与税申告を行い、1万円の贈与税を納税する必要があります。
Q3:子供が一人暮らしをするための家賃や仕送りは、贈与税の対象になりますか?
A3:原則として非課税です。親が扶養義務者として支払う生活費や学費は、必要な都度直接支払われている限り、年間110万円を超えても贈与税はかかりません。ただし、仕送りを子供が使わずに貯金して株式投資などに回していた場合は、生活費ではなく贈与とみなされる可能性があるため注意してください。
Q4:過去に贈与契約書を作らず口座に振り込んでいた分はどうすればよいですか?
A4:過去に遡って契約書を日付偽装(バックデート)して作成することは公文書偽造に類する不正行為となり認められません。過去の資金移動について子供本人が認識し自由に使える状態にあったのであれば、今からでも「過去の贈与の事実を確認する覚書」を親子間で作成し、通帳・印鑑の管理権を完全に子供へ引き渡すことで、今後のリスクを最小限に抑えるのが現実的な対応です。
まとめ:今後の動向と失敗しないための判断基準
子供への生前贈与は、正しく行えば次世代の経済的基盤を支え、将来の相続税負担を軽減する極めて有効な手段です。しかし、「110万円までなら誰にも分からない」「親が管理していても子供名義なら大丈夫」といった誤った自己判断は、将来の税務調査で否認され、家族に重い精神的・経済的負担を残す結果になりかねません。
生前贈与を成功させる鉄則は、「実質的な財産の引き渡し」「客観的な証拠(振込履歴・契約書)の保存」、そして「親自身の老後生活を守る適正バランス」の3点に集約されます。税制改正によってルールが複雑化する中、大規模な資産移転を検討する際は、自己流で判断せず、相続・贈与に精通した税理士等の専門家に相談しながら、透明性の高い家族信託や計画的な贈与設計を進めていくことが賢明です。 (出典: 子供 へ の 贈与(Yahoo!ニュース))
